
L’achat d’une maison en Côte d’Ivoire — que ce soit à Abidjan (Cocody, Riviera, Marcory, Yopougon), Bingerville, Grand-Bassam ou dans une autre ville du pays — constitue un investissement majeur.
Toutefois, il ne suffit pas de céder au charme de l’architecture, d’un grand séjour ou de la qualité apparente des finitions.
Un bien séduisant en surface peut dissimuler de lourdes difficultés administratives, foncières, techniques ou financières.
La règle d’or avant toute transaction est claire : avant de vérifier si la maison vous plaît, il faut impérativement vérifier si vous pouvez l’acheter légalement et en toute sécurité.
Pour réussir une acquisition immobilière, la méthode consiste à privilégier l’analyse documentaire et technique avant tout engagement financier.
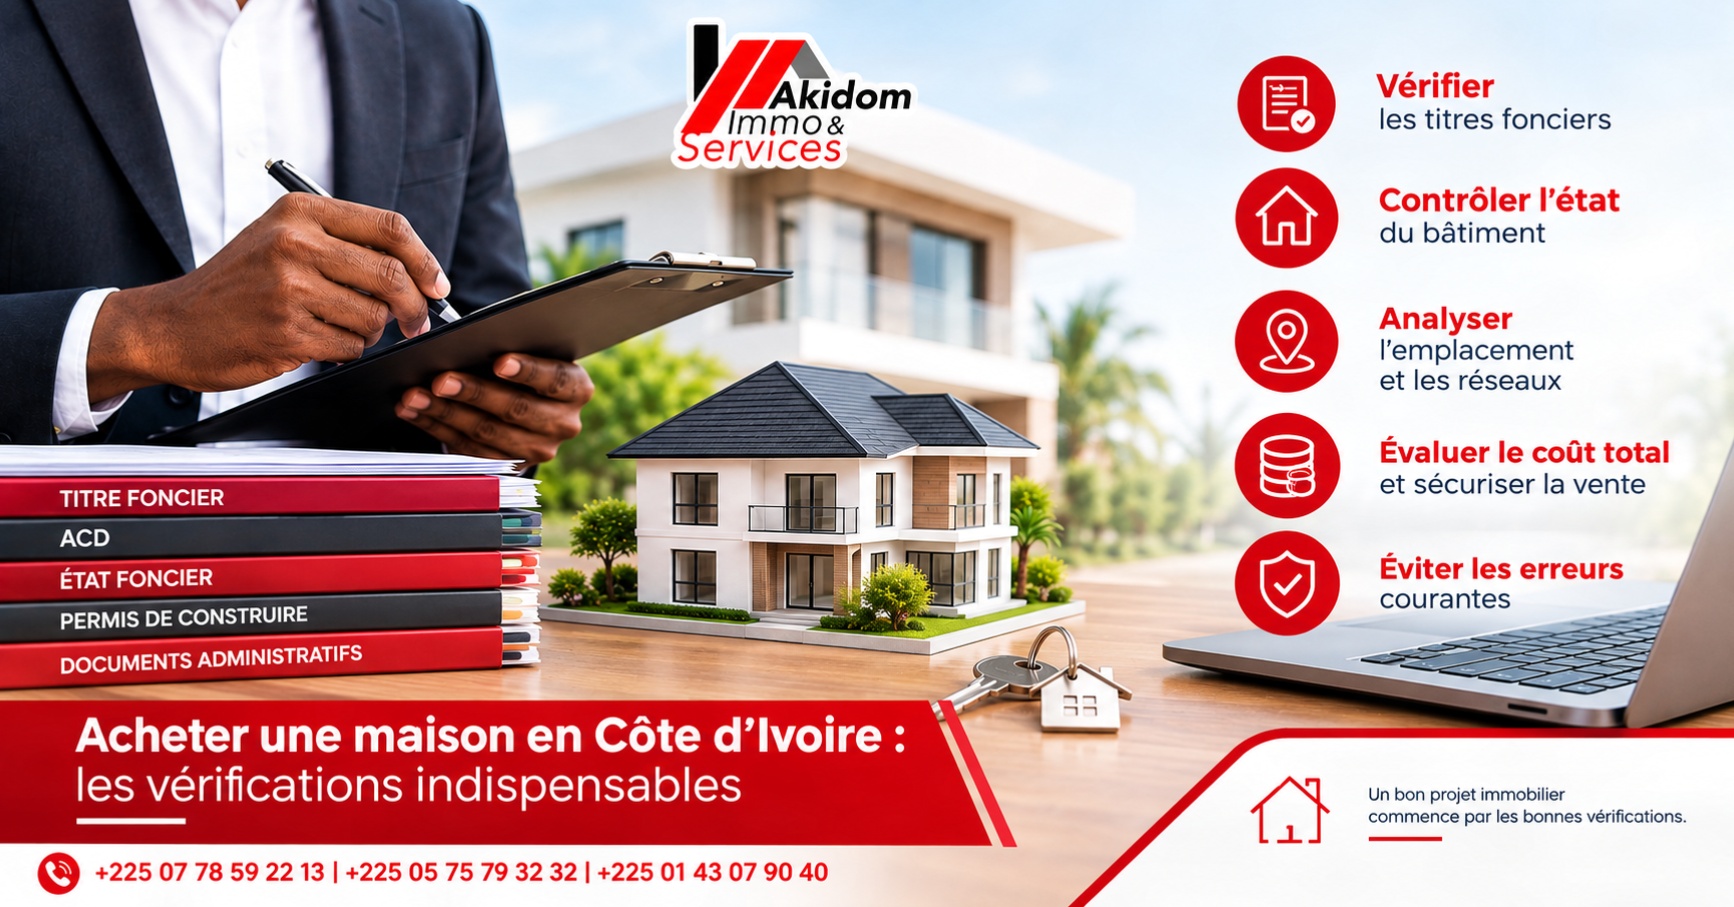
Voici l’ensemble des vérifications indispensables à effectuer.
1. La sécurité juridique et foncière (priorité absolue)
Les questions foncières représentent la cause principale des litiges immobiliers en Côte d’Ivoire.
L’analyse des droits attachés au terrain et de la chaîne de propriété doit impérativement précéder tout accord définitif.
Identifier le vendeur et contrôler ses pouvoirs
Il convient d’établir un lien direct entre la personne qui vend et le titre de propriété présenté.
Demandez la pièce d’identité (CNI) du propriétaire et comparez-la aux noms figurant sur les documents officiels.
Si le vendeur agit comme mandataire, représentant d’une société ou membre d’une famille, exigez une procuration formelle ou des statuts prouvant sa capacité juridique à engager le bien.
Gérer le cas des successions et indivisions
Lorsqu’un bien provient d’un héritage ou appartient à plusieurs ayants droit, la signature d’un seul membre de la famille ne suffit pas.
Il faut examiner le jugement d’hérédité, les actes successoraux et obtenir le consentement écrit de l’ensemble des cohéritiers pour éviter tout blocage ultérieur.
Distinguer la nature exacte des titres fonciers
En zone urbaine, l’Arrêté de Concession Définitive (ACD) est l’acte qui confère la propriété sur le domaine foncier urbain, tandis que le Titre Foncier (TF) garantit la pleine propriété immatriculée.
Il convient de se méfier des simples lettres d’attribution, arrêtés provisoires ou promesses non enregistrées qui n’offrent pas les mêmes garanties.
En zone rurale, l’AFOR encadre le certificat foncier attestant des droits coutumiers avant immatriculation.
Obtenir un état foncier et un certificat de non-hypothèque
Pour vous assurer que l’immeuble est libre de tout privilège, saisie, litige ou garantie bancaire, sollicitez un état foncier ou une attestation de non-hypothèque auprès de la Conservation de la Propriété Foncière et des Hypothèques (CPFH).
Ce document récapitule les droits réels grevant le titre au jour de la demande (coût d’environ 3 000 à 5 000 FCFA sous 3 à 7 jours ouvrables).
L’état historique permet quant à lui de retracer l’intégralité des mutations passées du bien.
Consulter les portails officiels en ligne
Une première vérification s’effectue en saisissant le numéro du titre ou l’Identifiant Unique Foncier (IDUFCI) sur le portail du Ministère de la Construction (idufci.construction.gouv.ci) ainsi que sur celui de la Direction Générale des Impôts (econsultation.dgi.gouv.ci).
Faire contrôler le bornage par un géomètre-expert
L’intervention d’un géomètre-expert assermenté (membre de l’OGECI) permet de contrôler la présence des bornes officielles ainsi que la concordance entre le plan cadastral et la superficie réelle afin de prévenir les conflits de limites avec le voisinage.
Vérifier la situation fiscale et d’urbanisme
Exigez les quittances à jour de l’impôt foncier, le permis de construire et l’autorisation de lotissement pour les constructions récentes afin d’écarter les risques de redressement ou de servitudes de voirie.
2. L’inspection technique du bâtiment
Une fois la sécurité juridique établie, l’état physique de la construction doit faire l’objet d’un examen méthodique.
Une simple visite superficielle ne suffit pas.
Gros œuvre et structure
Inspectez les murs, plafonds et fondations pour repérer les fissures profondes, affaissements ou signes d’instabilité, notamment si la maison est bâtie sur du remblai ou en zone inondable.
Toiture et étanchéité
Contrôlez la charpente, la couverture et les gouttières à la recherche de fuites, de traces d’infiltration, de moisissures ou de salpêtre.
L’étanchéité de la toiture est primordiale face aux fortes pluies.
Électricité, plomberie et assainissement
Vérifiez le tableau électrique, la mise à la terre, l’état du câblage, la pression d’eau, les fuites de canalisation et le système d’évacuation des eaux usées (fosse septique ou raccordement au tout-à-l’égout).
Visites d’inspection et diagnostic d’expert
Il est recommandé d’effectuer des visites à différents moments de la journée (ou après une forte pluie) et de solliciter un architecte ou un technicien du bâtiment pour un diagnostic fiable.
3. L’emplacement, l’environnement et les réseaux
L’environnement immédiat détermine la qualité de vie au quotidien et la valeur future du logement.
Accessibilité et risques d’inondation
Évaluez l’état de la voirie (piste ou goudron) et les conditions de circulation aux heures de pointe.
Renseignez-vous rigoureusement sur le comportement du quartier lors des saisons des pluies pour détecter la proximité de canaux obstrués ou de bas-fonds inondables.
Raccordement aux réseaux (SODECI et CIE)
Contrôlez la régularité de la desserte en eau (SODECI) et en électricité (CIE).
Observez la présence d’équipements palliatifs comme un groupe électrogène, un forage, une pompe ou une bâche à eau.
Cadre de vie et sécurité
Vérifiez l’éclairage public, la réputation sécuritaire du secteur, le niveau de nuisances sonores (commerces, voies à fort trafic, lieux de culte) ainsi que la proximité des écoles, transports et centres de santé.
4. L’analyse financière et le rôle du notaire
Le prix affiché par le vendeur ne représente qu’une fraction du budget global d’acquisition.
Distinguer valeur commerciale et garantie juridique
Un prix anormalement bas ne constitue pas nécessairement une bonne affaire et doit inciter à intensifier les vérifications juridiques et techniques.
Calculer le coût total de l’opération
Intégrez dans votre budget les frais de notaire, les droits d’enregistrement, les frais de mutation foncière, les commissions éventuelles et le coût des travaux de rénovation immédiats.
Conservez toujours une réserve financière après la signature.
Sécuriser la vente par acte notarié
Le passage devant un notaire agréé est indispensable pour encadrer la transaction, consigner les fonds et conduire la procédure de mutation immobilière aboutissant à la délivrance du certificat de mutation de propriété.
L’acte rédigé peut inclure des conditions suspensives (obtention de prêt, présentation d’un état foncier vierge).
5. Les erreurs majeures à éviter
Pour protéger votre capital, gardez en mémoire les erreurs les plus courantes :
- Se précipiter ou verser un acompte sous la pression d’un vendeur affirmant avoir d’autres acheteurs.
- Se limiter à l’esthétique de la maison en négligeant les vérifications foncières.
- Accepter des documents fonciers non certifiés auprès de la Conservation foncière.
- Ignorer l’inspection technique ou l’évaluation des réseaux d’eau et d’électricité.
- Omettre de calculer le coût global de la transaction (frais annexes et travaux).
Synthèse
L’achat d’une maison en Côte d’Ivoire repose sur un enchaînement rigoureux : visiter, vérifier, analyser, sécuriser, puis signer.
Prendre le temps de faire contrôler les titres par un notaire et le bâtiment par un professionnel reste la garantie essentielle d’une acquisition réussie.